2017年我國汽車零部件行業發展概況分析及發展趨勢預測
一、2017年我國汽車零部件行業發展概況
2017年,我國汽車零部件行業在汽車整車市場平穩增長的帶動下,保持了較大的產銷規模,行業整體運行穩中向好。全年汽車產銷分別完成2901.5萬輛和2887.9萬輛,同比分別增長3.2%和3.0%,連續九年蟬聯全球第一。整車市場的穩定增長為零部件行業提供了堅實的基礎需求。
從市場規模看,2017年我國汽車零部件行業規模以上企業主營業務收入保持較快增長,全行業營收規模超過3.7萬億元,同比增長約10%以上。行業利潤總額同步增長,盈利能力總體穩定。零部件出口方面,全年汽車零部件出口金額超過600億美元,同比增長約6%,出口結構持續優化,技術含量較高的 products 占比逐步提升。
從市場結構看,我國汽車零部件行業呈現出以下特點:
- 企業數量眾多,集中度較低。規模以上零部件企業超過1.3萬家,但多數為中小型企業,年營收超過百億元的大型企業集團數量有限,行業整體集中度與發達國家相比仍有較大差距。
- 外資與自主并存,自主份額逐步提升。外資零部件企業憑借技術、品牌和合資渠道優勢,在發動機管理系統、自動變速器、安全氣囊、電控系統等核心領域占據主導地位。自主零部件企業在內外飾件、沖壓件、鑄造件、輪轂、座椅等勞動密集型和材料密集型領域具備較強競爭力,并在部分關鍵零部件領域實現了突破,市場份額穩步提升。
- 產業集群效應明顯。形成了長三角、珠三角、環渤海、東北、中部、西南等六大產業集群,圍繞整車生產基地形成配套體系,區域內產業鏈協同效應不斷增強。
- 新能源零部件快速發展。隨著新能源汽車產銷量的快速增長(2017年新能源汽車產銷分別完成79.4萬輛和77.7萬輛,同比分別增長53.8%和53.3%),動力電池、驅動電機、電控系統等核心零部件需求旺盛,寧德時代、比亞迪、精進電動等一批自主零部件企業快速成長。
- 智能化、輕量化趨勢初顯。ADAS(高級駕駛輔助系統)、車載傳感器、輕量化材料等新興領域成為行業投資熱點,部分零部件企業開始布局智能網聯和輕量化技術。
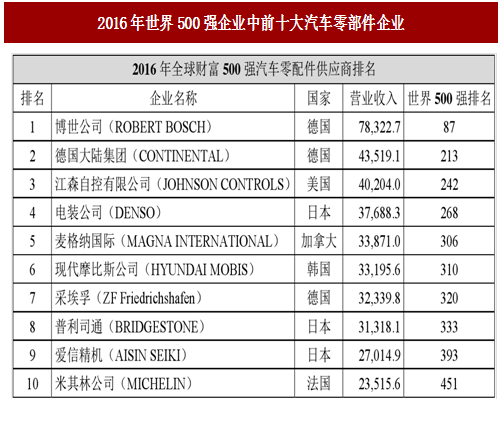
行業也面臨一些突出問題:核心零部件對外依存度較高,自動變速器、高端軸承、汽車電子等關鍵領域仍依賴進口或外資供應;自主研發能力不足,研發投入占比與博世、大陸等國際巨頭相比差距明顯;部分細分領域產能過剩,價格競爭激烈;原材料價格波動、匯率變動等因素對行業盈利造成一定壓力。
二、發展趨勢預測
- 市場空間持續擴大,但增速趨于平穩。隨著我國汽車保有量持續增長(2017年汽車保有量達2.17億輛)和更新換代需求釋放,零部件售后市場需求將穩步擴大。預計未來幾年零部件行業營收增速將與整車增速保持同步或略高,年均增速在8%—12%區間,行業進入高質量發展階段。
- 自主品牌零部件加速崛起,進口替代進程加快。在政策引導和整車企業降本需求推動下,自主零部件企業通過技術攻關和并購整合,將在自動變速器、汽車電子、底盤系統等領域實現更多突破,核心零部件國產化率將逐步提升,部分細分領域有望達到國際先進水平。
- 新能源與智能化零部件成為增長主引擎。隨著雙積分政策落地和新能源汽車滲透率提升,動力電池、電機、電控及充電設備等零部件市場將保持高速增長。智能網聯汽車發展推動雷達、攝像頭、域控制器、高精度地圖等智能零部件需求爆發,預計到2020年智能網聯零部件市場規模將突破千億元。
- 輕量化與綠色化趨勢深化。節能減排法規趨嚴推動鋁合金、鎂合金、碳纖維等輕量化材料應用擴大,零部件企業將加大輕量化技術研發和產業化投入, product 結構向輕量化、低能耗方向調整。
- 產業整合與全球化布局加速。行業競爭加劇將推動兼并重組,優勢企業通過橫向整合和縱向延伸做大做強。自主零部件企業加快海外布局,通過海外建廠、并購等方式融入全球供應鏈體系,提升國際競爭力。
- 模塊化、系統化供應成為主流。整車企業 increasingly 傾向于模塊化采購,零部件企業需具備系統集成和同步開發能力,從單一零件供應商向系統總成供應商轉型,提升附加值和議價能力。
- 后市場零部件需求多元化。隨著汽車平均車齡增長和消費者需求多樣化,獨立售后市場(IAM)快速發展,線上線下一體化銷售模式興起,品牌化、標準化、連鎖化將成為后市場零部件發展方向。
2017年我國汽車零部件行業在規模、結構和創新方面均取得一定進展,但仍需在核心技術攻關、品牌建設、產業結構優化等方面持續發力,以應對日益激烈的全球競爭。未來五年,行業將從'量的擴張'轉向'質的提升',新能源化、智能化、輕量化將成為主導趨勢,自主可控和高質量發展是行業核心主題。
如若轉載,請注明出處:http://www.sxrlxm.cn/product/30.html
更新時間:2026-11-09 16:18:58